500 mln zł mogą przekroczyć w tym roku przychody Światłowodu Inwestycji (SI) ‒ wynika z szacunków, jakie można poczynić na podstawie tegorocznych sprawozdań finansowych Orange Polska za I połowę 2026 r. oraz dostępnego w KRS raportu SI za 2025 r. Na podstawie tych danych można szacować, że w tym roku przychody SI wzrosną o 31 proc. (do 532 mln zł) wobec prawie 37 proc. w 2025 r. (406 mln zł).
W 2025 r. spółka zanotowała również 137 mln zł dodatniego wyniku EBITDA, prawie 28 mln zł straty operacyjnej oraz 74 mln zł straty netto
‒ Strata netto zmniejszyła się o 29 proc. co jest wynikiem lepszej relacji kosztów do przychodów oraz niższych kosztów finansowych netto ‒ komentował zarząd spółki w sprawozdaniu za ubiegły rok.
Koszty finansowe są duże, ponieważ SI miał na koniec 2025 r. prawie 2,7 mld zadłużenia bankowego, które zaciągnął na koszty budowy sieci. Akurat w ub.r. zadłużenie wciąż jeszcze rosło (spółka zaciągnęła nowy kredyt). Wpływy wciąż nie równoważyły także kosztów operacyjnych, choć biznes spółki wciąż się rozwijał.
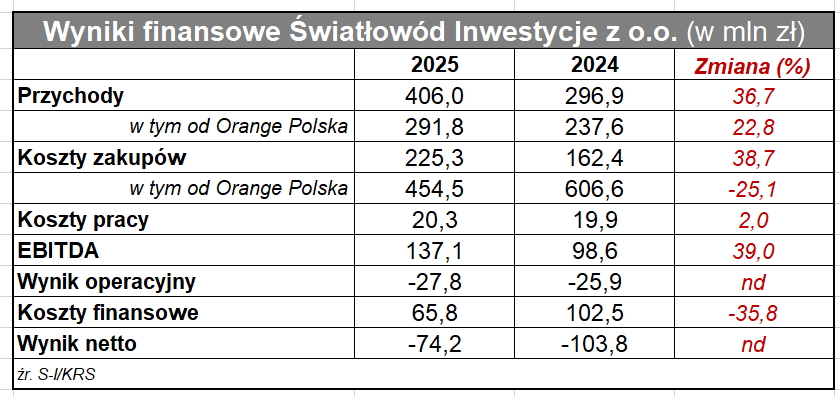
Warto zwrócić uwagę nie tylko na wzrost przychodów w ubiegłym roku, ale na spadający w nich stopniowo udział Orange Polska. W 2024 r. współwłaściciel odpowiadał za 80 proc. przychodów SI, a w 2025 r. ‒ za 71 proc. W I połowie 2026 r. wyniosły 62 proc. Niemniej Orange wciąż ciągnie potężne (choć spadające) przychody z SI z tytułu budowy i zarządzania siecią.
W raporcie spółki za ub.r. szczególnie ciekawy jest ustęp dotyczący konkurencji z innymi operatorami hurtowymi:
Jednocześnie wielkość zasięgu S-I, na którym występuje inny, aktywnie sprzedający otwarty operator hurtowy, po powstaniu PŚO przekroczyła 12%. Aktualnie PŚO posiada większość sieci w technologii HFC, co istotnie ogranicza ryzyko efektywnej konkurencji dla nowocześniejszej i wydajniejszej technologii FTTH. Jednakże stała modernizacja infrastruktury do standardu FTTH wpływa na zwiększenie konkurencyjności PŚO na poziomie infrastrukturalnym. S-I stale analizuje sytuację pod kątem atrakcyjności obszarów inwestowania z punktu widzenia obecności sieci innych operatorów i wybiera te o najkorzystniejszej charakterystyce potencjału sprzedażowego. Preferowane są inwestycje na terenach nisko konkurencyjnych.
Wyniki finansowe z notami objaśniającymi i raport z działalności Światłowodu Inwestycji w 2025 r. (ZIP)