Polski rynek centrów danych wchodzi w etap gwałtownego wzrostu napędzanego rosnącym zapotrzebowaniem infrastruktury dla sztucznej inteligencji. Według danych Polskich Sieci Elektroenergetycznych (PSE) do 2035 r. krajowe centra danych mogą potrzebować 17–18 TWh energii elektrycznej rocznie, czyli około dziesięciokrotnie więcej niż obecnie. To wartość odpowiadająca 60 proc. całorocznego zużycia energii przez wszystkie gospodarstwa domowe w Polsce w 2024 r. Skala ta pokazuje, że rozwój technologii AI coraz silniej zależy od fizycznej infrastruktury, dostępu do stabilnej energii oraz możliwości budowy obiektów o wysokiej gęstości mocy.
Zmienia się również geografia inwestycji. Choć tradycyjne europejskie huby FLAP-D (Frankfurt, Londyn, Amsterdam, Paryż i Dublin) pozostają największym skupiskiem mocy kolokacyjnej, to inwestorzy coraz częściej kierują uwagę na rynki oferujące dostęp do mocy przyłączeniowych, przestrzeń i szybsze procedury. Zauważalny jest wzrost inwestycji w krajach nordyckich, Europie Południowej oraz Europie Środkowo-Wschodniej.
– Skala inwestycji w infrastrukturę AI skłania inwestorów do wychodzenia poza tradycyjne huby centrów danych. Coraz większą atrakcyjność zyskują lokalizacje, które mogą zaoferować dostęp do mocy, przestrzeń do rozbudowy i szybszą realizację projektów. Polska jest dobrze przygotowana, by skorzystać na tej zmianie – komentuje cytowany w komunikacie Igor Grdic, Regional Director Central Europe w Vertiv.
Polski rynek centrów danych nadal rośnie i stał się jednym z wiodących rynków w regionie Europy Środkowo-Wschodniej. W 2024 r. dostępna moc komercyjnych centrów danych przekroczyła 200 MW.
– Prognozy dotyczące tempa rozwoju polskiego rynku centrów danych różnią się w zależności od przyjętego scenariusza, ale wszystkie pokazują ten sam kierunek: wchodzimy w zupełnie nową skalę. Według danych EUDCA całkowita moc centrów danych w Polsce może przekroczyć 550 MW do 2031 r., co oznaczałoby ponad dwukrotny wzrost względem poziomów z 2025 r. Jednocześnie bardziej optymistyczne scenariusze ujęte w planach inwestycyjnych PSE wskazują, że przy sprzyjających warunkach długoterminowy potencjał rynku mógłby sięgać nawet około 1,2 GW już do 2030 r. Niezależnie od tego, która z tych wartości okaże się bliższa rzeczywistości, Polska musi przygotować się na rozwój infrastruktury cyfrowej w skali nieporównywalnej z dotychczasową. Kluczowe będą dostęp do mocy przyłączeniowych, stabilnej i niskoemisyjnej energii oraz procedury, które pozwolą inwestycjom nadążyć za popytem na AI, chmurę i przetwarzanie danych – podkreśla Krystian Pypłacz, ekspert Polskiego Związku Centrów Danych (PLDCA).
Rozwój rynku był dotychczas napędzany rosnącym popytem firm na kolokację, chmurę, hosting oraz usługi IT. Kolejny etap wzrostu ma być jednak coraz silniej związany z obiektami projektowanymi pod zapotrzebowanie systemów sztucznej inteligencji i środowisk o wysokiej gęstości mocy.
Równolegle trwa modernizacja krajowej infrastruktury energetycznej. Plan rozwoju sieci przesyłowej PSE na lata 2025-2034 zakłada nakłady na poziomie 64,3 mld zł, obejmujące m.in. budowę ok. 4,7 tys. km torów nowych linii 400 kV oraz nowe i modernizowane elementy infrastruktury przesyłowej.
Dla branży centrów danych nie jest to wyłącznie element transformacji energetycznej, ale jeden z warunków dalszego wzrostu. Im bardziej zaawansowane będą projekty związane z AI, tym większe znaczenie będzie miała możliwość dostarczenia stabilnego przepływu energii w danych lokalizacjach. Coraz większe znaczenie ma również czas uzyskiwania warunków przyłączenia, który w praktyce decyduje o wyborze lokalizacji.
Nowe projekty pojawiają się poza Warszawą i największymi ośrodkami biznesowymi. W planach są inwestycje o mocy od kilkuset megawatów do kilku gigawatów, takie jak Baltic Data Center Campus na Pomorzu o planowanej mocy 3,2 GW, kampus w Stargardzie z pierwszą fazą na 140 MW i możliwością rozbudowy do 560 MW, a także projekty hyperscale w Bełchatowie, Koninie i Bielsku-Białej.
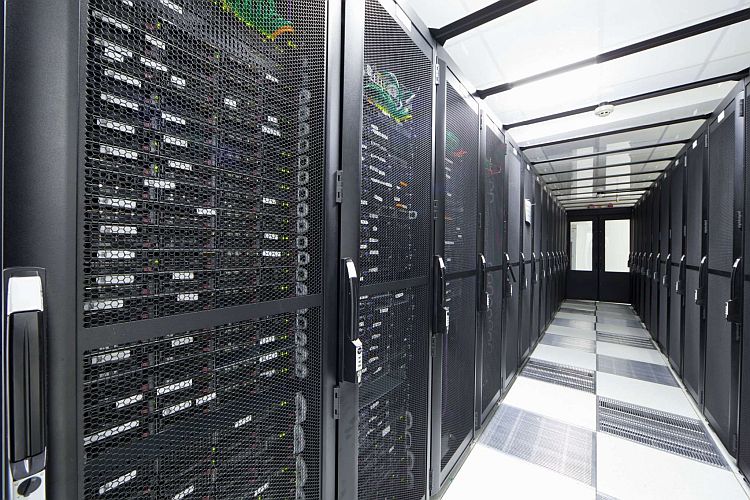
– Według raportu „Napędzając gospodarkę”, przygotowanego przez Polski Związek Centrów Danych we współpracy z PwC Polska, w 2025 r. sektor centrów danych wygenerował 10,6 mld zł wartości dodanej brutto, 4,3 mld zł wpływów fiskalnych i wspierał niemal 41 tys. miejsc pracy. To pokazuje, że rozwój tej branży nie jest wyłącznie kwestią technologii czy energii, ale także konkurencyjności kraju, wpływów do budżetu, lokalnych inwestycji i jakości miejsc pracy, które będą powstawać wokół infrastruktury cyfrowej – zauważa Krystian Pypłacz z PLDCA.
Sama skala zapowiadanych projektów nie oznacza jednak automatycznego sukcesu w wyścigu o rozwój infrastruktury AI. Dla inwestorów kluczowe pozostają koszty energii, stabilność regulacyjna oraz postrzeganie regionu Europy Środkowo-Wschodniej w kontekście geopolitycznym. O przewadze rynku zadecyduje więc nie tylko dostępność terenów i liczba zapowiadanych przedsięwzięć, ale także zdolność do zapewnienia stabilnej energii oraz przewidywalnych warunków realizacji inwestycji. W najbliższych latach rozwój centrów danych będzie zależał od współpracy branży technicznej, energetycznej, administracji oraz lokalnych samorządów.