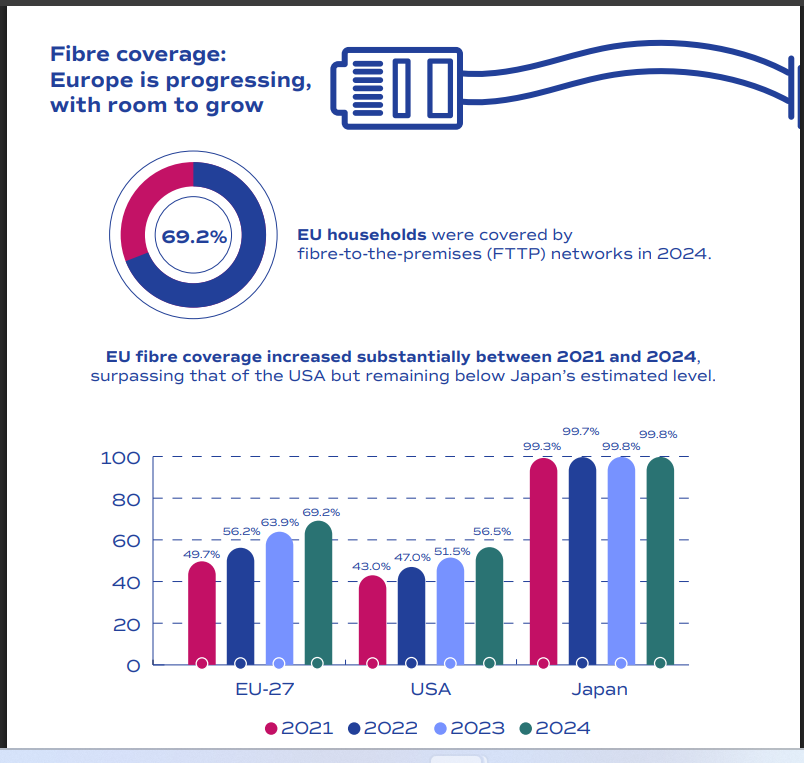
Kilka krajów europejskich, w tym Dania, Holandia i Hiszpania, znajduje się w czołówce państw OECD pod względem odsetka gospodarstw domowych z dostępem do stacjonarnego łącza co najmniej 100 Mb/s. A to świadczy o potencjale dalszego rozwoju w całej wspólnocie.
Są jednak też pewne mankamenty. I tak średnie prędkości pobierania danych w Europie wciąż odbiegają od wyników osiąganych na wiodących rynkach – pod względem prędkości wysyłania danych Europa wypada przeciętnie. Jednak już przy porównywaniu opóźnień (latencji) – bardzo dobrze. W 2024 r. najlepsze wyniki odnotowano we Francji, gdzie prędkości pobierania i wysyłania danych w sieciach stacjonarnych były wyższe niż w pozostałych analizowanych jurysdykcjach.
BEREC rozprawia się też z tezą, że z inwestycjami w nowoczesną infrastrukturę telekomunikacyjną w Europie jest źle. Zauważa przy tym, że sektor telekomunikacyjny jest wysoce kapitałochłonny i wymaga znacznych, cyklicznych nakładów inwestycyjnych. Z tego powodu BEREC uważa, że same wskaźniki EBITDA nie dają pełnego obrazu sytuacji, ponieważ z natury nie uwzględniają kosztów amortyzacji środków trwałych. W związku z tym, dla analizy poziomu inwestycji realizowanych przez operatorów, kluczowy jest wskaźnik relacji nakładów inwestycyjnych do przychodów (ang. capex-to-sales). Powołuje się tu na raport OECD, z którego wynika, że w 2023 r. wskaźnik ten dla europejskich operatorów wyniósł 19,6 proc. – był to wynik wyższy niż w innych regionach (USA i Kanada: 18,3 proc., region Azji i Pacyfiku: 17,8 proc., Ameryka Łacińska: 15 proc.). W ujęciu wartości bezwzględnych, według ustaleń BEREC, nakłady inwestycyjne operatorów w USA i Europie osiągnęły szczyt w latach 2021–2022, wynosząc odpowiednio około 70 mld USD oraz 70 mld EUR Częściowo wynikało to z relatywnie niskich stóp procentowych, które ułatwiały dostęp do kapitału.
BEREC dostrzega ciągłą potrzebę nakładów inwestycyjnych na zapewnienia odpowiedniego zasięgu usług, ale nie przewiduje kolejnych rekordów inwestycyjnych. W latach 2013–2023 CAPEX-TO-SALES wzrósł o około 4 proc. w przypadku operatorów europejskich, o około 3 proc. w przypadku operatorów amerykańskich oraz o ok 2 proc. w przypadku operatorów azjatyckich.
W rezultacie operatorzy będą dysponować większymi wolnymi środkami pieniężnymi, co zapewni im większą elastyczność finansową. Co więcej, inwestycje przyniosą korzyści w przyszłości dzięki obniżeniu kosztów operacyjnych – na przykład utrzymanie sieci światłowodowej jest tańsze niż utrzymanie infrastruktury miedzianej.
Z drugiej strony GSMA przewiduje, że inwestycje w segmencie mobilnym będą nadal rosły, a łączna wartość CAPEX do 2030 r. osiągnie 1,5 bln dolarów. Oczekiwany wzrost jest prawdopodobnie związany z dalszą rozbudową sieci 5G oraz uruchomieniem sieci 6G. CAPEX w segmencie mobilnym jest zazwyczaj bardziej stabilne niż w segmencie stacjonarnym, ponieważ rozkłada się z reguły w dłuższym czasie.