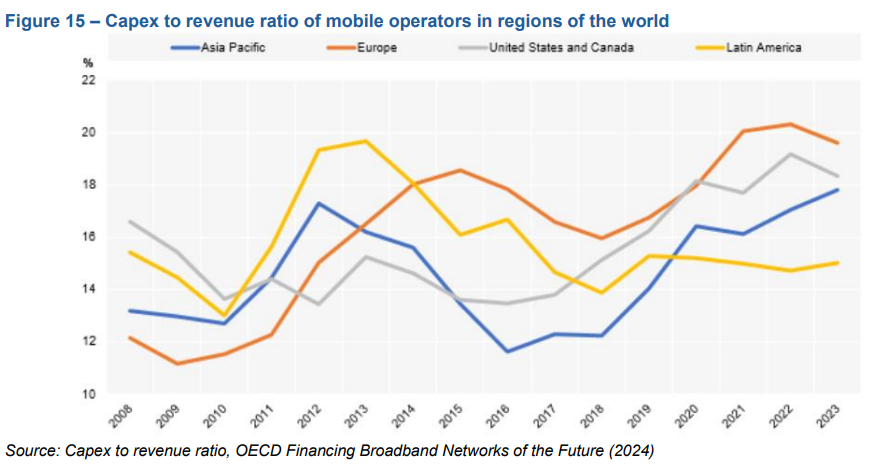
BEREC odnotowuje też, że na głównych rynkach europejskich – we Francji, Niemczech, Włoszech i Hiszpanii – operatorzy alternatywni inwestowali na większą skalę niż operatorzy historyczni. Podobne spostrzeżenie w raporcie o polskim rynku telekomunikacyjnym w 2025 r. odnotował UKE. Zauważył np., że choć najwyższe wartości nominalne nakładów ponosiła grupa BIG4 (Orange, Polkomtel, P4 i T-Mobile), to relatywnie największy wysiłek inwestycyjny widoczny był w segmencie MŚP. W 2025 r. CAPEX-TO-SALES wyniosła średnio 23,1 proc. W przypadku wielkiej czwórki było to 22,7 proc., w grupie innych dużych operatorów 20 proc. oraz 31,2 proc. w grupie MŚP.
Te wskaźniki podważają zatem tezę, jakoby „zwiększanie skali” działalności miało w jakiś sposób sprzyjać inwestycjom – uważa BEREC.
Warto też zwrócić uwagę na spostrzeżenia BEERC odnośnie modeli regulacji. Od dawna, np. w Polsce, wysuwana jest teza o konieczności istotnej zmiany. Otóż wedle nich, UKE powinien odchodzić od regulacji typu ex-ante, w którym nakłada się obowiązki jeszcze przed wystąpieniem zachowań antykonkurencyjnych, w stronę modelu ex-post, tj. kiedy reakcja następuje, gdy konkurencja cierpi.
BEREC wskazuje na korzyści europejskiego podejścia ex-ante, którego genezą są uwarunkowania strukturalne i działania podmiotów o znaczącej pozycji rynkowej (SMP). Ramy te zakładają okresowe przeglądy rynków oraz wdrażanie proaktywnych środków zaradczych, koncentrujących się na obowiązkach zapewnienia dostępu na poziomie hurtowym. Ma to na celu umożliwienie stopniowego rozwoju konkurencji opartej na infrastrukturze, tam gdzie jest to ekonomicznie uzasadnione. BEREC zwraca uwagę, że Wielka Brytania, już po wystąpieniu z Unii Europejskiej, utrzymuje zasady ex-ante.
Dla porównania np. w USA, gdzie interwencje regulatora mają głównie charakter ex-post, od samego początku stawia się niemal wyłącznie na konkurencję infrastrukturalną, przy minimalnym zakresie regulowanego dostępu hurtowego. Założenie jest takie, że mechanizmy rynkowe doprowadzą do równoległego rozwoju sieci. Na dziś efekty tego są takie, że w segmencie stacjonarnego dostępu do internetu jeden dostawca obsługuje ponad 60 proc. populacji kraju, czterej inni obsługują od 30 do 38 proc., a ponad jedna trzecia Amerykanów ma tylko jednego dostawcę (lub nie ma go wcale).
W niektórych krajach wdrożony jest model mieszany. W Kanadzie stosuje się regulacje ex-ante na rynkach o ograniczonej konkurencji, natomiast po osiągnięciu stanu efektywnej konkurencji nadzór przybiera formę ex-post.
Podsumowując, BEREC wysyła jasny sygnał do Komisji Europejskiej pracującej nad rozporządzeniem o sieciach cyfrowych (Digital Networks Act): rozdrobnienie europejskiego rynku nie jest problemem strukturalnym. Zgoda na niekontrolowaną konsolidację grozi wzrostem cen dla klientów, nie dając w zamian żadnych gwarancji przyspieszenia technologicznego. Sektor wymaga jedynie punktowych interwencji, aby zniwelować cyfrowy podział między miastem a wsią oraz podnieść jakość niektórych usług, jak np. zwiększyć prędkości pobierania danych w sieciach mobilnych i dokończyć proces wdrażania sieci nowej generacji.