Nie jest tak, że europejskie telekomy są zapóźnione w stosunku do konkurentów z innych regionów świata. Rozdrobnienie europejskiego rynku nie jest problemem strukturalnym. Zgoda na niekontrolowaną konsolidację grozi wzrostem cen dla klientów, nie dając w zamian żadnych gwarancji przyspieszenia technologicznego – ocenia BEREC, czyli Organ Europejskich Regulatorów Łączności Elektronicznej.
Teza, że konsolidacja telekomów w Europie może poprawić kondycję i innowacyjność europejskiego rynku telekomunikacyjnego mocno wybrzmiewa co najmniej od trzech lat, kiedy to Mario Draghi, były szef Europejskiego Banku Centralnego, w 2023 r. zaprezentował w Brukseli raport na temat poprawy konkurencyjności gospodarki europejskiej.
Nie dziwi, że teza o cudownym lekarstwie konsolidacji jako remedium na słabości na rynku telekomunikacyjnym w Europie (także w Polsce), trafia na podatny grunt szczególnie wśród dużych telekomów, które mają nadzieję na poluzowanie regulacji, co w efekcie mogłyby ułatwić im akwizycje i zwiększenie skali działania. Zwolennicy konsolidacji argumentują, że większe podmioty będą mogły efektywniej inwestować w infrastrukturę i podnosić jakość usług.
Temat jest ważny także na naszym rynku, na którym działa ok. 2 tys. podmiotów oferujących usługi szerokopasmowego internetu na poziomie ogólnokrajowym, regionalnym i lokalnym. Czy nie jest ich za dużo i nie lepiej byłoby to grono ograniczyć do 3-5 podmiotów? Stawiane jest też pytanie czy liczba czterech infrastrukturalnych operatorów sieci komórkowych(MNO) mogłoby zostać zredukowana do trzech – bez uszczerbku dla konkurencyjności rynku.
Kwestii tej postanowił przyjrzeć się BEREC (Body of European Regulators for Electronic Communications), czyli Organ Europejskich Regulatorów Łączności Elektronicznej, którego zadaniem jest wspieranie rozwoju europejskiego rynku łączności i dbanie i spójnego stosowanie unijnych przepisów. Pomaga on Komisji Europejskiej i krajowym regulatorom we wdrażaniu ram regulacyjnych, doradza instytucjom UE oraz uzupełnia (na poziomie europejskim) działania podejmowane przez regulatorów krajowych. A więc to bardzo ważny głos w dyskusji, choć wybrzmiewa ciszej niż raport Draghiego sprzed 3 lat. Może dlatego, że podważa tezy, które tak bardzo podobają się dużym telekomom i organizacjom je reprezentującym jak GSMA.
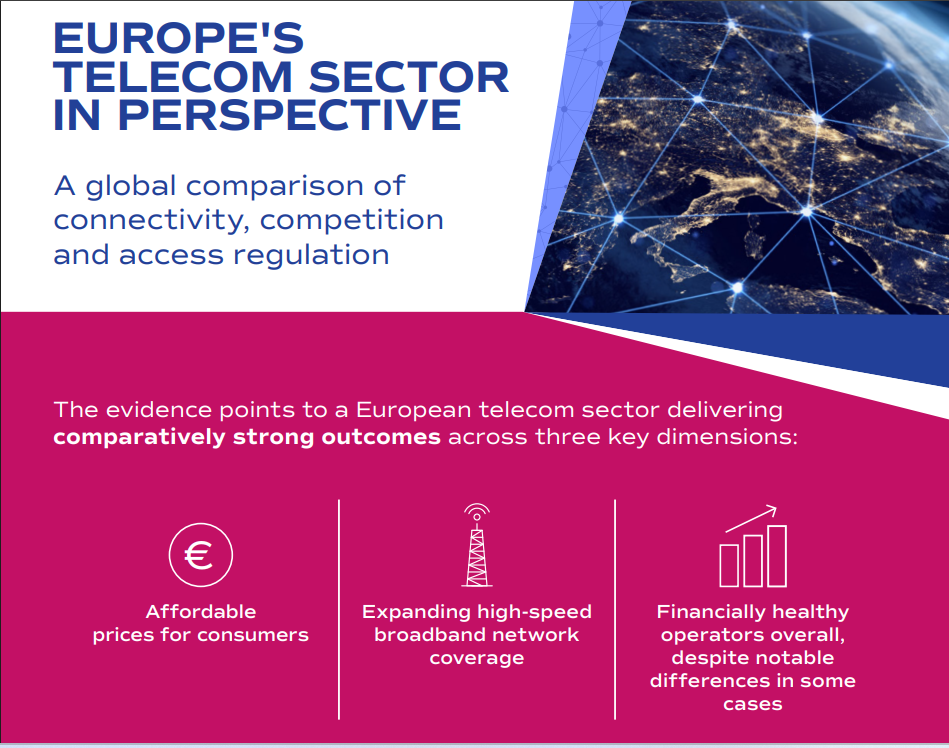
Opublikowany w październiku raport „Europe's Telecom Reality Check: BEREC Fact finding report on connectivity, competition and regulatory highlights in different jurisdictions”, to obszerna analiza porównawcza unijnego rynku telekomunikacyjnego na tle innych dużych gospodarek globalnych. Dokument zestawia UE-27 z USA, Kanadą, Australią, Chinami, Koreą Południową, Japonią i Wielką Brytanią. Jego głównym celem była weryfikacja narracji dotyczącej poluzowania unijnych przepisów antymonopolowych i ułatwienia fuzji rynkowych.
BEREC uznaje debatę na temat skali działalności niezbędnej do funkcjonowania na rynkach telekomunikacyjnych za istotną. Jednak zdaniem autorów raportu, dane empiryczne z poszczególnych rynków nie wskazują wcale, by brak dużej skali negatywnie wpływał na efektywność rynków telekomunikacyjnych w UE. Co więcej, ani prawo ani polityka w obszarze konkurencji nie wydają się stanowić istotnych przeszkód dla efektywnej konsolidacji, co potwierdzają ostatnie głośne fuzje dużych telekomów (np. Wielkiej Brytanii czy Hiszpanii). BEREC przestrzega przed założeniem, że większa konsolidacja rynku automatycznie przyniesie korzyści w zakresie jakości, cen i innowacyjności.
– Niekontrolowana konsolidacja w sektorze telekomunikacyjnym mogłaby doprowadzić do powstania bardziej zwartych oligopoli, zdominowanych przez kilka dużych podmiotów, przy jednoczesnym pogorszeniu sytuacji konkurencyjnej w branży sieciowej – ocenia BEREC.